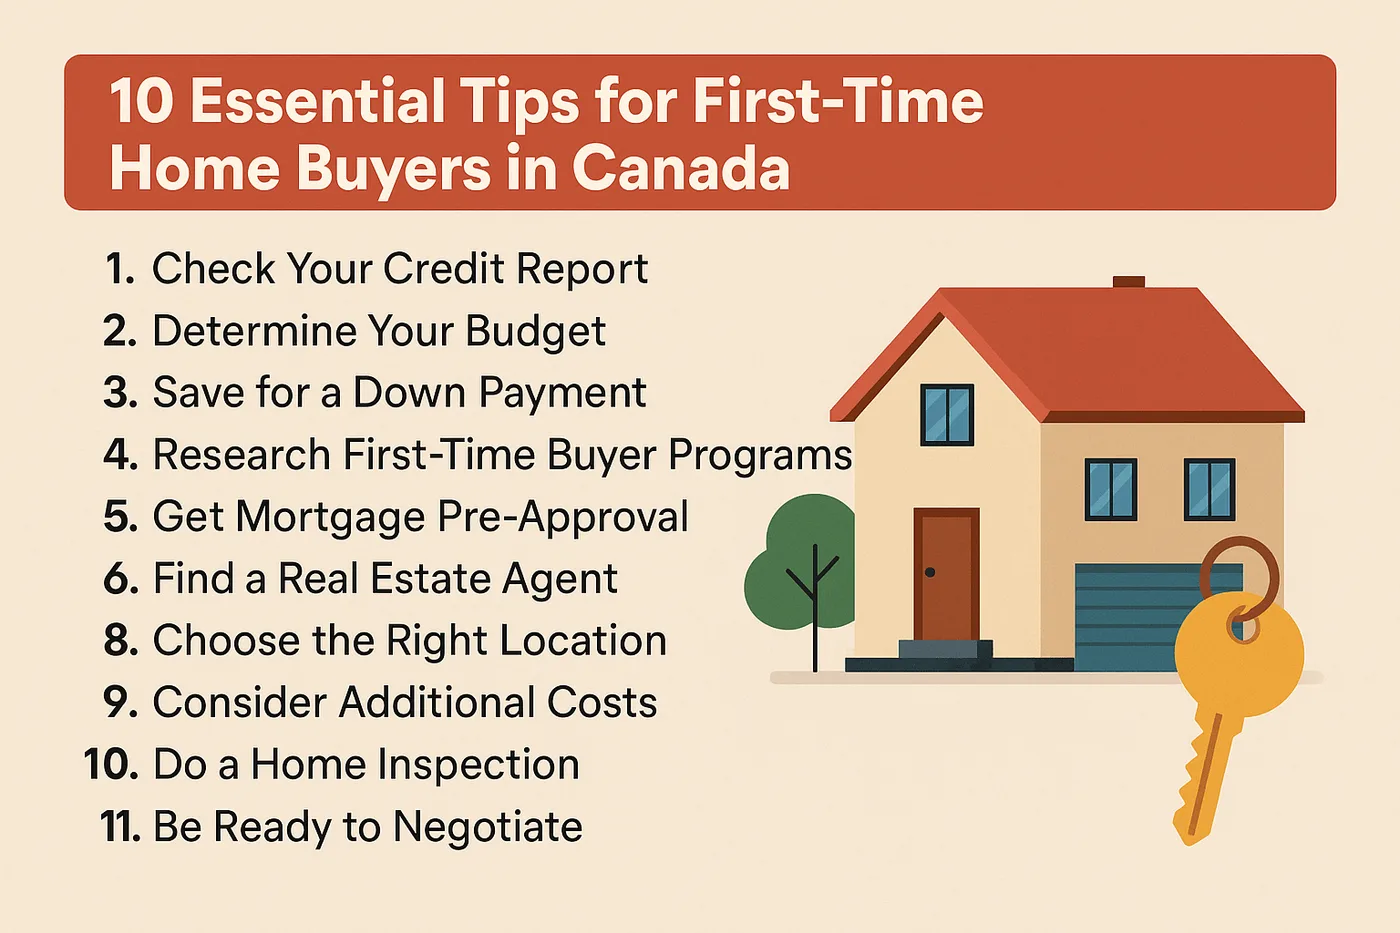
L'achat de votre première maison au Canada est une étape importante, mais elle s'accompagne de défis tels que des prix immobiliers élevés et un marché concurrentiel. Avec une planification minutieuse, vous pouvez naviguer dans le processus en toute confiance. Vous trouverez ci-dessous 10 conseils essentiels adaptés aux acheteurs d’une première maison, basés sur les dernières informations disponibles au 28 avril 2025. Ces conseils visent à rendre votre voyage plus fluide, plus abordable et moins stressant.
1. Comprenez votre budget
Avant de commencer à parcourir les annonces, obtenez une idée claire de votre situation financière. Les institutions financières recommandent que vos frais mensuels de logement – versements hypothécaires, taxes foncières et chauffage – ne dépassent pas 39 % de votre revenu mensuel brut. Votre endettement mensuel total, y compris les frais de logement et autres dettes comme les cartes de crédit ou les prêts automobiles, devrait rester inférieur à 44 % de votre revenu brut.
Pour estimer ce que vous pouvez vous permettre, utilisez des outils en ligne comme le Calculateur d'abordabilité hypothécaire ou le Calculateur de versements hypothécaires. Ces calculateurs vous aident à définir des attentes réalistes et à éviter de vous surcharger financièrement. Connaître votre budget dès le début vous permet de vous concentrer sur les maisons selon vos moyens, ce qui vous permet de gagner du temps et de réduire le stress.
2. Obtenez une préapprobation pour un prêt hypothécaire
Obtenir une préapprobation pour un prêt hypothécaire est une étape cruciale. Lors de l'approbation préalable, un prêteur examine votre pointage de crédit (idéalement 680 ou plus pour les prêts hypothécaires traditionnels), vos revenus et votre ratio dette/revenu pour déterminer le montant que vous pouvez emprunter. Ce processus vous donne une limite d’emprunt claire et fait de vous un acheteur plus attractif sur un marché concurrentiel.
Vous devrez également réussir le test de résistance hypothécaire canadien, qui garantit que vous pouvez payer vos paiements si les taux d’intérêt augmentent. Le test de résistance utilise le plus élevé de 5,25 % ou de votre taux proposé plus 2 %. L’approbation préalable vous aide non seulement à magasiner en toute confiance, mais accélère également le processus d’achat, puisque vous n’aurez pas besoin d’attendre l’approbation du prêt hypothécaire pour faire une offre. Contactez un courtier hypothécaire ou une banque pour entamer ce processus le plus tôt possible (pré-approbation hypothécaire).
3. Épargnez stratégiquement pour un acompte
Épargner pour un acompte est souvent le plus gros obstacle pour les premiers acheteurs. La mise de fonds minimale dépend du prix d’achat de la maison :
- 5 % pour les logements de moins de 500 000 $
- 5% sur les premiers 500 000$ et 10% sur la tranche comprise entre 500 000$ et 1 000 000$
- 20 % pour les maisons de plus de 1 000 000 $
Si votre mise de fonds est inférieure à 20 %, vous aurez besoin d'une assurance prêt hypothécaire, qui ajoute une prime à votre prêt (variant de 2,8 % à 4,2 % du montant de l'hypothèque, selon la mise de fonds et la durée d'amortissement). Pour épargner efficacement, pensez aux comptes fiscalement avantageux :
- Premier compte d'épargne logement (FHSA): Cotisez jusqu'à 8 000 $ par an, avec un maximum à vie de 40 000 $. Les retraits sont exonérés d’impôt lorsqu’ils sont utilisés pour l’achat d’une maison (First Home Savings Account).
- Régime enregistré d'épargne-retraite (REER): Grâce au Régime d'accession à la propriété (RAP), retirez jusqu'à 60 000 $ libre d'impôt pour une mise de fonds (augmentée de 35 000 $ au 16 avril 2024). Le remboursement est requis dans un délai de 15 ans (Régime d’accession à la propriété).
- Compte d'épargne libre d'impôt (CELI): Épargnez ou investissez en franchise d'impôt, sans aucune restriction sur les retraits pour l'achat d'une maison.
Configurez des virements automatiques vers ces comptes pour constituer votre épargne de manière cohérente. Ces options peuvent réduire considérablement le temps nécessaire pour atteindre votre objectif de mise de fonds.
4. Profitez des crédits d'impôt et des remises
Le Canada offre plusieurs incitatifs pour rendre l'accession à la propriété plus abordable pour les premiers acheteurs :
- Crédit d’impôt pour l’accession à la propriété: Un crédit non remboursable d'une valeur allant jusqu'à 1 500 $, qui compense les frais de clôture comme les frais juridiques (Crédit d'impôt pour l'achat d'une maison).
- Remboursement de la TPS/TVH pour habitations neuves: Si vous achetez une maison nouvellement construite, vous pourriez avoir droit à un remboursement sur la TPS/TVH payée.
- Remises des droits de cession immobilière: Disponible dans des provinces comme l'Ontario (jusqu'à 4 000 $), la Colombie-Britannique (jusqu'à 8 000 $), l'Île-du-Prince-Édouard (jusqu'à 2 000 $) et la ville de Toronto (jusqu'à 4 475 $) (droits de cession immobilière).
- Exonération de TPS proposée: Depuis le 28 avril 2025, il existe une proposition visant à éliminer la TPS de 5 % sur les maisons neuves d'un prix inférieur à 1,3 million de dollars (ou 1 million de dollars selon une autre proposition). Cela pourrait permettre aux acheteurs d'économiser jusqu'à 50 000 $, mais sa mise en œuvre dépend du résultat des élections fédérales du 28 avril 2025 (Proposition d'exonération de la TPS).
De plus, renseignez-vous auprès de votre gouvernement provincial ou territorial pour d'autres programmes, comme le crédit d'impôt supplémentaire du Québec pouvant aller jusqu'à 750 $. Ces incitations peuvent réduire considérablement vos coûts initiaux, alors recherchez attentivement les critères d'éligibilité.
5. Faites des recherches approfondies sur le marché
Comprendre le marché immobilier local est essentiel pour prendre des décisions éclairées. Utilisez des plateformes en ligne comme Realtor.ca pour explorer les inscriptions actuelles, comparer les prix et suivre les tendances du marché dans la région de votre choix. Ces outils fournissent un aperçu de ce qui est disponible et vous aident à évaluer l’abordabilité.
Pensez à travailler avec un agent immobilier spécialisé dans votre région cible. Les agents offrent des informations précieuses sur les conditions locales, les développements à venir et les propriétés qui peuvent ne pas être répertoriées en ligne. Ils peuvent également vous guider tout au long du processus de négociation. Sachez que les marchés des grandes villes comme Toronto et Vancouver sont très compétitifs, les guerres d'enchères faisant monter les prix. Pour éviter de payer trop cher, fixez un plafond budgétaire ferme avant de commencer à faire des offres.
6. Budget pour les frais de clôture
Les frais de clôture sont souvent négligés mais peuvent s'accumuler rapidement. Ces dépenses comprennent généralement :
- Frais juridiques
- Droits de mutation immobilière
- Frais d'inspection de la maison
- Assurance titres
- Frais de déménagement
En moyenne, les frais de clôture varient de 1,5% à 4% du prix d’achat de la maison. Pour une maison de 500 000 $, cela représente entre 7 500 $ et 20 000 $. Utilisez un calculateur de frais de clôture pour estimer ces dépenses avec précision. Certains coûts, comme les droits de mutation immobilière, peuvent être réduits ou remboursés si vous êtes admissible aux incitatifs pour les premiers acheteurs. La budgétisation de ces coûts initiaux garantit que vous n’êtes pas pris au dépourvu lors de la finalisation de votre achat.
7. Rassembler une équipe de professionnels
L’achat d’une maison implique de nombreux éléments mobiles, il est donc judicieux de s’entourer d’experts :
- Agent immobilier: vous aide à trouver des propriétés, à négocier des offres et à naviguer sur le marché. Les acheteurs ne paient généralement pas de commissions d’agent, car celles-ci sont couvertes par le vendeur.
- Courtier hypothécaire: compare les options hypothécaires de plusieurs prêteurs pour obtenir les meilleurs taux et conditions.
- Avocat en droit immobilier: S'assure que tous les aspects juridiques, tels que les contrats et les documents de clôture, sont traités correctement.
Chaque professionnel apporte des compétences spécialisées qui rendent le processus plus fluide et moins stressant. Choisissez des membres de l’équipe ayant de l’expérience sur votre marché local et des antécédents de travail avec des primo-accédants.
8. Comprenez vos options hypothécaires
Les prêts hypothécaires se présentent sous diverses formes, et le choix du bon dépend de votre situation financière et de votre tolérance au risque :
- Taux fixe ou taux variable: Les prêts hypothécaires à taux fixe offrent des versements prévisibles, tandis que les prêts hypothécaires à taux variable peuvent commencer à un niveau plus bas mais fluctuer en fonction des changements du marché.
- Période d'amortissement: Depuis le 15 décembre 2024, les primo-accédants peuvent opter pour une période d'amortissement de 30 ans (au lieu de 25 ans), ce qui réduit les mensualités mais augmente le total des intérêts payés (Amortissement sur 30 ans).
- Assurance prêt hypothécaire: Obligatoire si votre acompte est inférieur à 20%. Les primes varient de 2,8 % à 4,2 % du montant du prêt hypothécaire, selon le ratio prêt/valeur et la durée d'amortissement (Assurance prêt hypothécaire).
Recherchez des offres hypothécaires ou travaillez avec un courtier pour comparer les taux. Comprendre ces options vous aide à sélectionner un prêt hypothécaire qui correspond à vos objectifs financiers à long terme.
9. Soyez prêt pour la compétition
Sur de nombreux marchés canadiens, les propriétés se vendent rapidement, souvent au-dessus du prix demandé en raison de guerres d'enchères. Pour vous démarquer, ayez vos finances en ordre, y compris une approbation préalable et une mise de fonds solide. Soyez prêt à agir rapidement lorsque vous trouvez une propriété que vous aimez, car hésiter peut signifier rater quelque chose.
Cependant, ne laissez pas la pression de la concurrence vous pousser au-delà de votre budget. Fixez un montant maximum d’offre et respectez-le. Consultez votre agent immobilier pour obtenir des conseils sur l’élaboration d’une offre compétitive mais raisonnable. Il est préférable de renoncer à une transaction qui dépasse vos limites financières plutôt que de payer trop cher et de faire face à des difficultés financières plus tard.
10. Tenir compte des coûts à long terme
Posséder une maison implique bien plus que le simple versement d’un prêt hypothécaire. Vous devrez budgétiser les dépenses courantes, notamment :
- Taxes foncières (qui peuvent être regroupées avec votre versement hypothécaire)
- Assurance habitation
- Entretien et réparations
- Utilitaires
- Rénovations potentielles
Tenez compte de ces coûts dans votre processus décisionnel pour vous assurer que vous pourrez vous permettre d'acheter votre maison à long terme. Pensez également aux changements de style de vie, tels que le temps et les efforts requis pour l’entretien ou la commodité de l’emplacement de la maison pour vos déplacements quotidiens et d’autres besoins. Anticiper vous aide à choisir une maison qui correspond à la fois à votre budget et à votre style de vie.
Considérations supplémentaires
Pour les nouveaux arrivants au Canada, des étapes supplémentaires peuvent être nécessaires, comme établir un crédit avec une carte de crédit garantie ou fournir une preuve de revenu et de statut d'immigration. Les non-résidents peuvent être confrontés à des taxes telles que la taxe sur la spéculation des non-résidents (NRST), alors consultez un courtier hypothécaire pour obtenir des conseils (programmes hypothécaires pour nouveaux arrivants).
Le marché immobilier canadien est influencé par des facteurs externes, tels que les droits de douane potentiels des États-Unis sur les produits canadiens à partir de 2025. Ceux-ci pourraient réduire les taux hypothécaires fixes en raison de la baisse des rendements obligataires (plage de 2,5 % à 2,6 %), mais pourraient également avoir un impact sur l'emploi ou la croissance des salaires, affectant ainsi la capacité d'emprunt (impact tarifaire). Restez informé de ces développements pendant que vous planifiez votre achat.
Réflexions finales
L'achat de votre première maison au Canada est une étape importante qui nécessite une planification et des recherches minutieuses. En comprenant votre budget, en obtenant une approbation préalable, en épargnant de manière stratégique et en tirant parti des incitations gouvernementales, vous serez bien équipé pour relever les défis du marché immobilier. Rassemblez une équipe de professionnels, étudiez minutieusement le marché et préparez-vous à la concurrence pour augmenter vos chances de succès.
Même si le processus peut sembler écrasant, il s’agit également d’une opportunité passionnante de bâtir votre avenir. Grâce à ces 10 conseils, vous serez mieux préparé à trouver une maison qui répond à vos besoins et à votre budget. Bonne recherche de maison !